2018年我国光通信行业细分产业结构与利好因素分析
光通信是以光波为载波,以光纤为传输介质的一种通信方式,具有传输带宽大、抗电磁干扰能力强、保密性好等优点,是现代通信网络的核心支撑。2018年,我国光通信行业在政策支持、需求拉动和技术进步等多重利好因素驱动下,继续保持快速发展态势,产业结构不断优化。
一、光通信行业细分产业结构
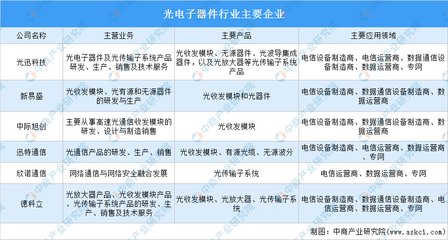
光通信产业链主要包括光通信器件、光纤光缆、光通信设备(含有源通信设备)以及下游运营服务等环节。
1. 光通信器件
光通信器件是光通信系统的基础,主要包括光芯片、光器件和光模块。2018年,我国光通信器件产业规模持续扩大,但高端光芯片仍依赖进口,国产化替代空间巨大。在光模块领域,国内企业在中低端市场具备较强竞争力,高速光模块(如100G/400G)研发和量产取得积极进展。
2. 光纤光缆
我国是全球最大的光纤光缆生产国和消费国。2018年,受益于FTTH(光纤到户)深度覆盖、5G承载网前期建设以及数据中心 interconnection 需求,光纤光缆市场需求保持旺盛,行业集中度较高,龙头企业具备光棒-光纤-光缆一体化生产能力。
3. 有源通信设备
有源通信设备是光通信系统的核心组成部分,主要包括光传输设备(如OTN、WDM、SDH)、光接入设备(如OLT、ONU)、光交换设备以及光放大器等。有源通信设备承担着电光转换、光信号放大、路由交换等关键功能,是保障光网络高性能传输的核心。2018年,随着网络架构向云化、扁平化演进,400GOTN、ROADM、OXC等新型有源通信设备逐步商用,国内华为、中兴、烽火等企业在全球市场占据领先地位。有源通信设备的智能化、集成化水平不断提升,推动光通信网络向高速率、大容量、低时延方向发展。
4. 下游运营服务
下游主要应用于电信运营商、数据中心、广电网络及行业专网等。2018年,三大运营商资本开支虽有所下滑,但投入结构向传输网、数据中心互联等领域倾斜,推动光通信设备市场结构优化。
二、行业利好因素分析
1. 政策环境持续优化
国家层面出台《“十三五”国家战略性新兴产业发展规划》《信息通信行业发展规划(2016-2020年)》等政策,明确加快光通信技术研发和产业化,推动网络提速降费,为光通信行业发展提供有力政策保障。
2. 5G建设启动带来新机遇
2018年是5G商用前夕的关键一年,5G承载网建设对高速光模块、光纤光缆及有源通信设备提出巨大需求。5G前传、中传、回传网络架构的变革,直接拉动25G/50G/100G光模块及新型OTN设备市场增长。
3. 数据中心与云计算快速发展
超大规模数据中心建设加速,云数据中心内部互联及数据中心间互联(DCI)需求激增,推动高速光模块和DWDM有源通信设备需求持续增长。
4. 技术进步与国产化替代
国内企业在光通信器件、有源通信设备等领域技术实力不断提升,400GOTN、硅光模块、相干光通信等技术取得突破,国产化替代进程加快,行业竞争力显著增强。
5. 市场需求持续旺盛
宽带中国战略深入实施, FTTH 用户渗透率持续提升,流量爆发式增长推动网络扩容升级,光通信产品需求保持稳定增长。
三、
2018年我国光通信行业在细分产业结构上呈现器件、光纤光缆、有源通信设备协同发展的格局,其中以有源通信设备为核心的系统设备环节技术实力较强,全球竞争力突出。在政策、5G建设、数据中心需求、技术进步等多重利好因素驱动下,行业迎来新的发展机遇期。随着5G规模商用和网络云化转型,光通信行业将继续保持高景气度,有源通信设备将向高速率、智能化、集成化方向持续演进。
最新产品