2022年通信行业发展现状及细分产业分析 中国IDC市场规模快速增长,有源通信设备成关键驱动力
2022年,全球通信行业在数字化转型浪潮和新兴技术迭代的推动下继续保持稳健增长态势。中国通信行业作为数字经济的重要支撑,在网络基础设施建设、用户规模扩大、新兴业务拓展等方面取得了显著成效。与此细分产业呈现差异化发展格局,其中互联网数据中心(IDC)市场规模增速较快,有源通信设备作为关键环节亦迎来发展机遇。以下从行业整体现状及细分产业角度展开分析。
一、通信行业整体发展现状
2022年,中国通信业运行平稳向好。据工信部数据,电信业务收入全年累计完成1.58万亿元,同比增长8%,保持较快增长。固定宽带接入用户总数达5.9亿户,千兆用户突破9000万户,5G移动电话用户达5.61亿户,占移动电话用户的33.3%。网络基础设施建设持续推进,全年新建5G基站88.7万个,累计建成并开通5G基站231.2万个,占全球60%以上。光缆线路总长度达5958万公里,互联网宽带接入端口数量达10.7亿个。
在业务结构方面,传统语音业务持续萎缩,数据及互联网业务成为增长主力。云计算、大数据、物联网等新兴业务收入达3072亿元,同比增长32.4%,在电信业务收入中占比提升至19.4%,成为拉动行业增长的重要引擎。
二、细分产业分析
1. 互联网数据中心(IDC)市场
2022年,中国IDC市场规模增长速度较快,延续了近年来的高增长态势。据相关机构统计,2022年中国IDC市场规模超过2000亿元,同比增长约30%,增速位居全球主要市场前列。驱动因素包括:数字经济政策密集出台,“东数西算”工程全面启动,带动数据中心区域布局优化;云计算、人工智能、视频直播等应用需求旺盛,推动数据存储与算力需求激增;5G、工业互联网等新型基础设施加快建设,催生边缘数据中心需求。
从供给端看,大型及以上数据中心规模持续扩大,机架数量快速增长。截至2022年底,我国在用数据中心机架总规模超过650万标准机架,服务器规模约2000万台。绿色低碳成为IDC发展的重要方向,新建数据中心电能利用效率(PUE)普遍要求低于1.3,部分先进数据中心PUE已降至1.1以下。第三方IDC服务商快速崛起,与基础电信运营商形成竞争与合作并存的格局,市场集中度逐步提升。
2. 有源通信设备
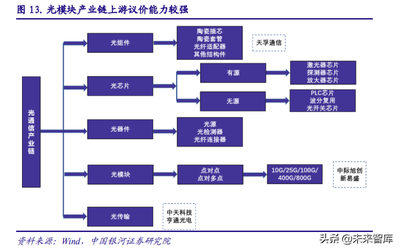
有源通信设备是通信网络的核心组成部分,主要包括基站设备、传输设备、交换设备、路由设备及光模块等。2022年,受益于5G网络深度覆盖和算力网络建设,有源通信设备市场保持活跃。
5G基站建设方面,2022年三大运营商及中国广电持续推进5G网络部署,5G基站总数达231.2万个,共建共享成效显著。基站设备市场以华为、中兴通讯、爱立信、诺基亚等厂商为主,国内厂商市场份额持续领先。传输设备方面,随着全光网络和200G/400G高速光传输技术的规模应用,光传输设备需求稳步增长。光模块作为有源器件的重要品类,在数据中心和电信网络升级带动下,800G光模块开始进入商用阶段,硅光技术逐步成熟,市场规模快速扩张。
有源通信设备的国产化程度不断提升。在基站设备领域,国内厂商已具备全球竞争力;在光模块领域,中国企业占据全球半壁江山;在路由交换设备领域,国产替代稳步推进。但部分高端芯片和核心器件仍依赖进口,产业链自主可控能力有待进一步增强。
三、发展趋势与展望
通信行业将继续向数字化、智能化、绿色化方向演进。IDC市场在“东数西算”政策引导下,将呈现集群化、规模化、绿色化发展态势,算力服务需求持续释放。有源通信设备将受益于5G-A(5G-Advanced)演进、算力网络建设和千兆光网升级,迎来新一轮技术迭代和市场机遇。行业需关注全球供应链波动、技术标准竞争等外部挑战,加强核心技术攻关和产业链协同,推动通信产业高质量发展。
最新产品